
България
Влизането на България в еврозоната се отлага с най-малко 2 години

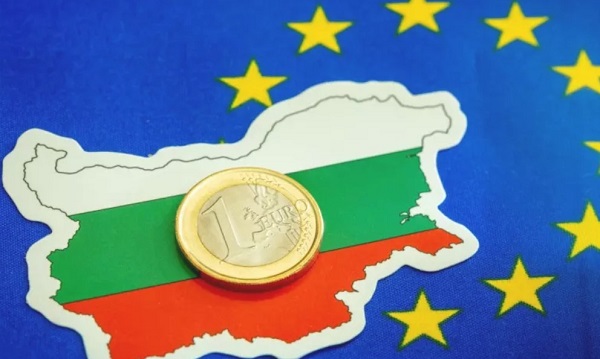
Присъединяването на България към еврозоната по всяка вероятност ще се отложи и няма да стане реалност през 2024 г., каквито заявки бяха дадени преди няколко месеца.
Причините са както политически, така и икономически – България вече не отговаря на два от трите технически критерия за членство – и за инфлацията, и за размера на дефицита.
Това мнение споделят икономистите, участвали във финансовия форум NEXT DIFI. Политическата криза в България е спирачка за приемането на еврото
„Инфлацията е твърде висока, за да може Европейската централна банка да си затвори очите“, смята бившият финансов министър Симеон Дянков.
От началото на годината инфлацията в България не напуска топ 5 на най-високите сред страните от ЕС. Стойността ѝ е двуцифрена от първия пълен месец след началото на войната в Украйна – март.
Според Маастрихтските критерии страна членка на ЕС може да стане част от еврозоната при инфлация не по-висока от 1.5 пункта над средната в трите страни членки с най-ниска инфлация. България остава сред лидерите в Европа по ръст на инфлацията
Освен това България вероятно ще наруши и правилата за дефицит през предстоящата година, точно когато ЕС ще върне в сила правилото след 3-годишна дерогация заради пандемията.
„Няма да влезем в началото на 2024 г. Объркаха се нещата“, заяви Дянков, като според него най-рано може да сменим валутата от 1 януари 2026 г., и то „ако има смислено и консервативно управление на публичните средства“.
За консервативни бюджети призоваха и бившият зам.-финансов министър Любомир Дацов и икономистът Георги Вулджев. „Нужно е рязко редуциране на дефицитите, за да се пребори инфлацията“, подчерта Вулджев. Походът на България към еврото все повече тревожи Европа
И тримата специалисти обаче не виждат политическа воля за това – особено предвид честите парламентарни избори в последните 2 години и опитите на политиците да спечелят вота на избирателите, харчейки бюджетни пари, предава Economic.bg.
Икономистите бяха категорични, че 2023 г. ще бъде трудна, а по думите на изпълнителния директор на „Кофас България“ Пламен Димитров в момента „оптимистите са изчезващ вид“.
Дянков обаче припомни, че при влизане в еврозоната за България ще се отключи огромен ресурс от порядъка на 10-15 млрд. евро, които в момента са резерв в БНБ заради валутния борд.
Те могат да се използват за инвестиции в икономиката, като това са два пъти повече средства от тези, които България очаква да получи по Плана за възстановяване и устойчивост. ЕК намали парите за България по Плана за възстановяване с над 500 млн. евро
България печели от слабото евро
Европейската единна валута отслабна рязко след началото на войната в Украйна и на няколко пъти през последните 6 месеца се изравни с долара. А прогнозите са тя да продължи да пада поне още година, година и половина. Германия плаща в лева, ако еврото се обезцени още?
По думите на Любомир Дацов САЩ много по-бързо ще овладеят инфлацията и ще излязат от кризата. Бившият финансов министър обаче вижда и предимство за страната ни в износа.
От началото на годината той чупи рекорди и с помощта на инфлацията. „Нашите износители на различни стоки и услуги печелят и са конкурентоспособни, защото се представят добре на пазари с долари в момента“, подчерта Дянков.
Още за пари:
Брутните финансови активи на българските домакинства са нараснали с 6,1% през 2021 г. до 100 млрд. евро, което е под дългосрочната средна стойност от 7,5% годишно през последното десетилетие, сочи докладът на Allianz Global Wealth Report, който проследява състоянието на активите и задълженията на домакинствата в близо 60 държави.
Общи финансови активи на домакинствата в България в млрд. евро. Графика: Allianz Общи финансови активи на домакинствата в България в млрд. евро. Графика: Allianz
Един от двигателите на ръста са активите под формата на застрахователни и пенсионни фондове, които отбелязват стабилно увеличение от 13%, подхранвани от нарастващия дял на новите спестявания в размер на 1,4 млрд. евро.
По-голямата част от новите спестявания обаче се озоваха в банкови депозити (3 млрд. евро), увеличавайки тeзи активи с 9,8%.
Ценните книжа, от друга страна, отбелязват ръст с едва 2,2% през 2021 г., доста под дългосрочната средна стойност от 6,0%. Освен на колебливия български фондов пазар, това се дължи и на слабите приходи в държавата от едва 0,5 млрд. евро (-75% спрямо 2020 г.).
Нетните финансови активи се увеличават с 4,9%, като на глава от населението са 11 410 евро, което нарежда България на 36-то място в проучването.
По отношение на дълга на домакинствата в България през 2021 г. той се е повишил с 10,8%. Съотношението дълг към БВП се запазва на ниво от 31% благодарение на силния икономически растеж. Това приблизително съответства на средната стойност от 33% за страните от Източна Европа, членки на ЕС.
Дълг на глава от населението в евро. Графика: Allianz Дълг на глава от населението в евро. Графика: Allianz
Последно „Ура!“
Според доклада 2021 г. вероятно е последната година на старото „ново нормално“ със силни фондови пазари, задвижвани от паричната политика. Домакинствата по света се облагодетелстваха значително – за трета поредна година глобалните финансови активи нараснаха с двуцифрено число, достигайки 233 трлн. евро (+10,4%). През последните три години това богатство се е увеличило със зашеметяващите 60 трлн. евро.
Три региона се открояват с ръст на активите: Азия, но без Япония (+11,3), Източна Европа (12,2%) и Северна Америка (+12,5%).
Основният двигател на растежа е бумът на фондовите борси. Той е допринесъл с около две трети за растежа на богатството през 2021 г.
Новите спестявания също остават високи. Въпреки спада с около 19% през 2021 г. с 4,8 трлн. евро, те все още са с 40% над нивото през 2019 г. Видът на спестяванията, макар и незначително, също се променя: делът на банковите депозити намалява, но с дял от 63,2% той остава предпочитаният вид активи за спестителите.
От друга страна, ценните книжа, както и инвестициите в застрахователни и пенсионни фондове, набират все по-голяма популярност, но техният дял в новите спестявания е далеч по-малък, съответно с 15,5% и 17,4%. Отразявайки тази динамика, банковите депозити в световен мащаб са нараснали с 8,6% през 2021 г., което е второто по размер увеличение (след скока от 12,5% през 2020 г.). Активите на застрахователните и пенсионните фондове отчитат много по-слабо развитие, нараствайки с едва 5,7%.
Повратна точка
2022 г. бележи повратна точка. Войната в Украйна затрудни възстановяването след Covid-19 и обърна света с главата надолу: инфлацията е висока, енергията и храната са недостатъчни, а паричното затягане притиска икономиките и пазарите.
Богатството на домакинствата ще се повлияе значително и те ще изпитат затруднение. Очаква се глобалните финансови активи да намалеят с повече от 2% през 2022 г., което ще е първото значително „унищожаване“ на финансово богатство след финансовата криза през 2008 г. В реално изражение домакинствата ще загубят една десета от богатството си.
За разлика от 2008 г., която беше последвана от относително бърз обрат, този път средносрочната перспектива е мрачна: средният номинален растеж на финансовите активи се очаква да бъде 4,6% до 2025 г., в сравнение с 10,4% през предходните три години.
Завръщане на дълга
В края на 2021 г. дългът на домакинствата в световен мащаб възлиза на 52 трлн. евро. Годишното увеличение от 7,6% значително надминава дългосрочната средна стойност от +4,6% и ръста през 2020 г. от 5,5%.
Въпреки това поради рязкото увеличение на номиналното производство съотношението дълг към БВП в глобален мащаб спада до 68,9% (70,5% през 2020 г.).
Географското разпределение на дълга се промени след последната криза. Докато делът на развитите пазари намалява, развиващите се икономики формират все по-голям дял от глобалния дълг.
„Рязкото увеличение на дълга в началото на глобалната рецесия е тревожно“, коментира Патриша Пелайо Ромеро, съавтор на доклада. „През последното десетилетие дългът на домакинствата в развиващите се пазари е нараснал с двуцифрено число и над пет пъти по-бързо от скоростта, наблюдавана в развитите икономики. Все пак общите нива на дълга изглеждат управляеми, но предвид силните структурни насрещни ветрове, пред които са изправени тези пазари, съществува реална заплаха от дългова криза“, допълва тя.


Еврото промени начина, по който се извършват плащанията в България, но за домакинствата важен остава и въпросът как се движат цените. Смяната на валутата променя сумите, с които хората боравят, и прави сравнението на разходите част от ежедневното управление на бюджета.
Новата валута променя сметката, не непременно покупката
При плащане в евро потребителят вижда стойността на покупката в новата валута. Това е промяна в начина, по който се представят и отчитат сумите, но само по себе си не показва дали дадена стока или услуга е поскъпнала. За да се прецени промяната, трябва да се сравняват цените на един и същ продукт или услуга, а не само числата, изписани на етикета.
Разликата е важна и при проследяването на личните разходи. Сметки, покупки и месечен бюджет трябва да се разглеждат в една и съща валута, за да е ясно каква част от дохода отива за храна, транспорт, жилище и други нужди. Така промяната на паричната единица не се смесва с реална промяна в покупателната способност.
Цените остават ключови за семейния бюджет
За домакинствата водещият въпрос е колко могат да купят с наличния си доход. Затова вниманието към крайната цена остава важно и след промяната на валутата. Полезно е да се гледа и цената за еднакво количество или мерна единица, особено когато опаковките са с различен грамаж или обем.
При регулярните разходи сравнението във времето може да помогне да се открои дали бюджетът се натоварва повече. Отделното следене на големите пера — например сметки и хранителни покупки — дава по-ясна представа от общото усещане, че разходите са се увеличили. Самото изписване на сумите в евро не е достатъчно, за да се направи такъв извод.
Какво да следят потребителите
При покупка е разумно да се проверяват крайната сума и данните на касовата бележка. При планиране на разходите помага и записването на повтарящите се плащания в една валута, вместо смесването на стари и нови стойности. Така сравнението между отделни месеци е по-разбираемо.
Еврото промени паричната рамка на ежедневните плащания, но не отменя нуждата от внимателно следене на цените. За домакинствата решаващо остава съотношението между доходите и реалните разходи, а не само начинът, по който сумите са изписани.
България
Промените в цените влияят върху семейния бюджет и ежедневните разходи на домакинствата в България

Промените в цените на стоките и услугите се отразяват пряко върху семейния бюджет и ежедневните разходи на домакинствата в България. Когато поскъпнат често купувани продукти или сметки, семействата може да се наложи да преразгледат разпределението на средствата си, дори без да променят обичайните си навици.
Как ценовите промени се отразяват на бюджета
Влиянието не е еднакво за всички домакинства. То зависи от доходите, броя на членовете на семейството и дела на разходите за храна, жилище, транспорт и други основни нужди. Промяна в цената на дадена стока може да има по-осезаем ефект за домакинство, което я купува често или трудно може да се откаже от нея.
Когато разходите за основни нужди нараснат, за други покупки или заделяне на средства може да остане по-малко. Обратното също е възможно: по-ниска цена на отделен продукт носи облекчение, но не непременно компенсира поскъпване в други категории. Затова общото усещане за промяна зависи от целия набор от разходи, а не от една цена.
Как домакинствата могат да следят разходите си
Практична отправна точка е периодичното проследяване на ежедневните покупки и сметки. Така по-лесно се вижда кои пера заемат най-голям дял от бюджета и къде има възможност за промяна. Сравняването на цени и планирането на покупките също могат да помогнат за по-добър контрол върху разходите, без да гарантират, че общият бюджет ще остане непроменен.
За да се прецени реалният ефект от движението на цените, е полезно да се разглеждат разходите в контекста на конкретното домакинство и неговите доходи. Без данни за определени стоки, период и групи потребители не може да се посочи колко точно се е променил семейният бюджет. Най-ясната картина идва от редовното сравнение на собствените разходи във времето.

Еврото вече е в обращение в България, а цените и заплатите се изразяват в новата валута. Самата смяна на лева с евро не означава автоматично поскъпване или увеличение на доходите: за домакинствата значение има как се променят цените спрямо възнагражденията им.
Как се превалутират цените и доходите
При преминаването към еврото левовите суми се преизчисляват по фиксирания курс 1 евро = 1,95583 лева. Така стойността на стоките, услугите и заплатите се представя в друга парична единица, но самото превалутиране не променя покупателната способност на сумата. Например доходът, записан в евро след преобразуването, трябва да отговаря на същата стойност в левове.
Това важи и за ежедневните разходи. При сравнение на цените потребителите могат да преизчислят левовата стойност, като я разделят на официалния курс. Същественото е не само числото на етикета, а дали сумата е коректно преобразувана и как тя се съпоставя с цените на други стоки и услуги.
Заплатата в евро сама по себе си не показва дали човек е станал по-богат или по-беден. За това са важни реалните доходи — доколко възнаграждението покрива разходите за храна, жилище, транспорт и останалите нужди. Ако цените растат по-бързо от доходите, покупателната способност намалява независимо от валутата, в която са изписани сумите.
Какво може да движи цените
Промяната на валутата не е единственото обяснение за движението на цените. Върху тях влияят разходите на производителите и търговците, търсенето, предлагането и други икономически фактори. Затова отделно поскъпване не доказва само по себе си, че причината е еврото.
В същото време превалутирането и закръгляването могат да направят дребни разлики по-видими за купувачите. При сравнение е полезно да се гледат конкретни количества и цени, а не само стойността на цялата сметка. Така по-лесно се установява дали дадена стока действително е поскъпнала или промяната идва от изписването на сумата в евро.
За да се прецени общото отражение върху домакинствата, са нужни данни за цените и доходите във времето. Няколко отделни покупки или промени в касовата бележка не са достатъчни, за да се направи извод за движението на цените в цялата икономика.
Какво означава промяната за домакинствата
В първите месеци след смяната на валутата хората трябва да свикнат с новите номинални стойности и да преизчисляват навиците си за харчене. По-ниското число в евро не означава непременно по-евтин продукт — важно е то да се сравнява с левовата цена по фиксирания курс.
За бизнеса е важно коректно да представя стойността на стоките и услугите, а за потребителите — да следят реалните промени в бюджета си. Еврото променя начина, по който се плаща и записват сумите; дали доходите стигат за повече или по-малко се определя от съотношението между възнагражденията и разходите.


Еврото промени плащанията в България, а цените остават във фокуса на домакинствата
Еврото промени начина, по който се извършват плащанията в България, но за домакинствата важен остава и въпросът как се движат...


Промените в цените влияят върху семейния бюджет и ежедневните разходи на домакинствата в България
Промените в цените на стоките и услугите се отразяват пряко върху семейния бюджет и ежедневните разходи на домакинствата в България....

Еврото вече е в обращение: как се отразява на цените и заплатите
Еврото вече е в обращение в България, а цените и заплатите се изразяват в новата валута. Самата смяна на лева...


Цените и лихвите променят разходите на домакинствата и бизнеса в България
Цените и лихвите влияят върху разходите на домакинствата и бизнеса в България, но ефектът е различен според доходите, вида на...


Банковите такси тежат на семейния бюджет: как клиентите да сравнят разходите си
Банковите такси могат да се натрупат от няколко отделни услуги и да натежат на семейния бюджет. За да сравнят разходите...


Еврото променя ежедневните разплащания: какво означава това за домакинствата и бизнеса
Еврото променя ежедневните разплащания, като заменя досегашната парична единица в цените, плащанията и финансовите сметки. За домакинствата това означава да...


Цени, лихви и доходи: как се променя семейният бюджет на българите през есента
Цени, лихви и доходи влияят на семейния бюджет по различен начин през есента: към редовните разходи се добавят сезонни покупки,...


Промяна на лихвата по кредита може да увеличи месечната вноска на домакинствата
Промяна на лихвата по кредита може да увеличи месечната вноска на домакинствата, когато условията по договора предвиждат лихвата да се...


Как движението на лихвите променя месечните вноски по кредитите
Движението на лихвите може да промени месечните вноски по кредитите, но ефектът зависи от вида на лихвата и условията в...


Лихвите и цените променят семейните бюджети, домакинствата планират разходите по-внимателно
Лихвите и цените променят семейните бюджети и карат домакинствата да планират разходите си по-внимателно. Когато повече средства отиват за текущи...


Растящите разходи за живот оставят по-малко средства в семейните бюджети
Растящите разходи за живот свиват средствата, които остават на семействата след покриването на основните нужди. Когато по-голяма част от бюджета...


Цените и лихвите променят семейния бюджет: кои разходи тежат най-много на домакинствата
Цените и лихвите влияят на семейния бюджет по различен начин: поскъпването на стоките и услугите намалява сумата за останалите нужди,...


Лихвите по кредитите влияят върху месечните вноски на домакинствата и бизнеса
Лихвите по кредитите са един от факторите, които определят размера на месечните вноски на домакинствата и бизнеса. Влиянието им зависи...


Лихвите по кредитите влияят пряко върху месечния бюджет на домакинствата
Лихвите по кредитите влияят пряко върху месечния бюджет на домакинствата, защото определят колко от доходите отива за погасяване на задълженията....


По-високите цени свиват бюджета на българските домакинства за основни разходи
По-високите цени свиват възможностите на българските домакинства да покриват основните си разходи в рамките на обичайния месечен бюджет. Когато доходите...


По-високите цени свиват покупателната сила на заплатите и пенсиите
По-високите цени свиват покупателната сила на заплатите и пенсиите, когато доходите не нарастват със същия темп. Така дори при номинално...


Манол Пейков: За 5 години с електромобил спестих почти 11 000 евро от гориво
Бившият депутат от ПП-ДБ Манол Пейков направи подробна равносметка за петте години, през които използва електрически автомобил. За този период...


Хепи Ванче захапа новите фермери: Оплакват се, че имат само баница за закуска – ние и това нямахме
Победителката в шестия сезон на „Фермата” Ваня Илиева, позната като Хепи Ванче, се върна към собственото си участие и направи...


Петър Данов: В Ергенът 4 от момчетата харесват мъже. Един такъв ме следва
Актьорът Петър Данов обяви, че участник в шоуто харесвал голите му снимки Петър Данов се оказа обект на мъжко внимание!...


Според английската преса Ванга е предрекла: Извънземните идват през ноември!
Според английската преса Ванга е предрекла също войни, бедствия и нов лидер в Русия, са сред мрачните предсказания Симона ПАНТОВА...
-
България4 седмици ago
Банковите такси тежат на семейния бюджет: как клиентите да сравнят разходите си
-
България1 месец ago
Еврото променя ежедневните разплащания: какво означава това за домакинствата и бизнеса
-
България4 седмици ago
Еврото вече е в обращение: как се отразява на цените и заплатите
-
България4 седмици ago
Цените и лихвите променят разходите на домакинствата и бизнеса в България
-
България4 седмици ago
Промените в цените влияят върху семейния бюджет и ежедневните разходи на домакинствата в България
-
България4 седмици ago
Еврото промени плащанията в България, а цените остават във фокуса на домакинствата